


Im Börsenhandel bezieht sich Cross Trading auf eine Handelspraxis, bei der Kaufaufträge und Verkaufsaufträge für denselben Vermögenswert unabhängig von der Börse gegeneinander verrechnet werden. Das Besondere dabei ist, dass der Handel nicht klassisch im Orderbuch der Börse aufgezeichnet wird. Möchte beispielsweise ein Kunde Aktien verkaufen und ein weiterer Kunde diese Titel kaufen, gleicht der Broker die beiden Aufträge ab. Er führt die Order dann aus, ohne sie an die Börse zu übermitteln.
Cross Trading ist an vielen großen Börsen nicht oder nur unter strengen Bedingungen erlaubt. An EU-Börsen wie Xetra und Eurex etwa ist Cross Trading nur legal, wenn es zuvor eine entsprechende Marktankündigung (Cross Request) gab. Wie diese Handelsform funktioniert, wie sie mit Arbitrage zusammenhängt und wie sie sich von Block Trades & Co. unterscheidet, lernen Sie in diesem Beitrag.
Wichtige Fakten zum Cross Trading auf einen Blick:
- Beim Cross Trading werden passende Kauf- und Verkaufsorders für dasselbe Asset gezielt gegeneinander verrechnet und ausgeführt.
- Relevant ist die Methode vor allem für institutionelle Anleger und größere Orders, bei denen Slippage, Spread und Market Impact schnell ins Gewicht fallen.
- Cross Trades sind nicht verboten, aber kaum zu sehen. Sie werden nicht klassisch im Orderbuch aufgezeichnet und unterliegen je nach Börse und Ausführungsart strengen Vorgaben.
- Für Retail Trader ist gezieltes Cross Trading in der Praxis kaum relevant.
Wie funktioniert Cross Trading?
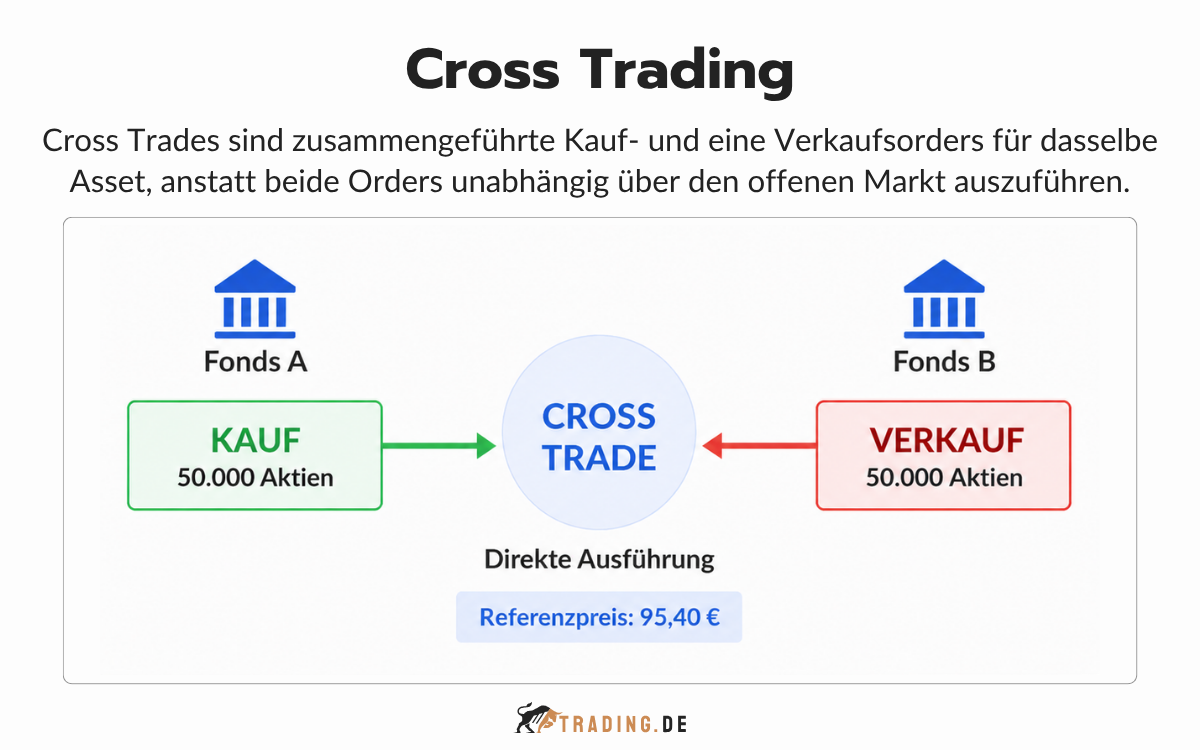
Beim Cross Trading werden eine Kauf- und eine Verkaufsorder für denselben Vermögenswert direkt miteinander zusammengeführt, anstatt beide Orders unabhängig voneinander über den offenen Markt auszuführen. In der Praxis sehen wir das vor allem bei größeren institutionellen Orders, weil sich dadurch Ausführungspreis, Stückzahl und Zeitpunkt besser kontrollieren lassen. Je nach Ausführungsart findet der Trade nicht wie eine normale Order über das öffentlich sichtbare Orderbuch statt.
Nichts für uns und mich

Gezieltes Cross Trading ist mir in der Praxis nie persönlich richtig begegnet. Da ich schon 10+ Jahre aktiv vom Trading lebe, sagt das denke ich sehr viel. Es ist aus meiner Sicht trotzdem wichtig, das Sie das Prinzip verstehen. Wenn wirklich große Marktteilnehmer Cross Trades platzieren, kommen schnell ein paar Tausend Euro zusammen. Genau deshalb versuchen die, ihre Orders möglichst effizient und mit möglichst wenig Slippage und Market Impact auszuführen.
Beispiel für einen Cross Trade
Cross Trading hingegen finden Sie im Retail-Handel kaum. Wir kennen es nur aus dem institutionellen Bereich, etwa von Asset Managern. Ein Beispiel: Ein Manager möchte für Fonds A 50.000 BMW-Aktien verkaufen, während Fonds B dieselbe Stückzahl kaufen soll. Statt beide Orders separat über den Markt auszuführen, können die zwei Orders etwa zu einem Referenzpreis von 95,40 Euro gegeneinander ausgeführt werden. Wichtig: Die regulatorischen Voraussetzungen müssen natürlich erfüllt sein.
Bei einem angenommenen Bid-Ask-Spread von vier Cent ergibt die Preisdifferenz bei 50.000 Aktien schon satte 2.000 Euro. Gerade bei großen Orders können deshalb Spread, Slippage und Market Impact eine wichtige Rolle spielen.
Cross Trading vs. Matching Orders, Block Trades und Dark Pools
| Begriff | Unterschied zum Cross Trade |
|---|---|
| Matching Orders | Kauf- und Verkaufsorders passen hinsichtlich Preis und Menge zusammen. Werden solche Orders gezielt abgesprochen (wie etwa beim Cross Trading), können je nach Ausgestaltung regulatorische Probleme entstehen. |
| Block Trade | Besonders große Transaktion, die häufig außerhalb des normalen Orderbuchs ausgehandelt wird. Ein Block Trade muss aber kein Cross Trade sein. |
| Dark Pool | Nicht öffentlich einsehbarer Handelsplatz oder Handelsmechanismus, über den insbesondere große Orders mit geringerem sichtbaren Market Impact ausgeführt werden können. |
Voraussetzungen für legale Cross Trades
Die Vorgaben zur Ausführung von Cross Trades geben die einzelnen Börsen vor. Wir haben uns die Regeln der Handelsplätze angeschaut – aktuell (Stand: September 2026) gelten folgende Bedingungen:
- Eurex: Cross Trades und vorab vereinbarte Trades dürfen nicht einfach gegeneinander ins Orderbuch gestellt werden. Es braucht eine sogenannte „Trade Request“, die die Parteien davor ins T7-Handelssystem eingeben müssen. Dadurch werden andere Marktteilnehmer über die geplante Transaktion informiert und können eigene Orders einstellen. Es gibt zudem ein Zeitlimit: Die dazugehörige Order darf frühestens nach einer Sekunde und spätestens nach 121 Sekunden eingegeben werden.
- MiFID II: Bei der Ausführung von Kundenorders müssen Broker grundsätzlich das bestmögliche Ergebnis für den Kunden anstreben. Kriterien sind unter anderem Preis, Kosten, Geschwindigkeit, Ausführungswahrscheinlichkeit und Ordergröße. Wird außerhalb eines Handelsplatzes ausgeführt, ist außerdem grundsätzlich die vorherige ausdrückliche Zustimmung des Kunden erforderlich.
- Faire Orderausführung: Wertpapierfirmen müssen Kundenorders zügig, fair und im Verhältnis zu anderen Kundenorders ordnungsgemäß behandeln. Vergleichbare Orders sollen grundsätzlich in der Reihenfolge ihres Eingangs ausgeführt werden.
Vorteile und Nachteile von Cross Trading
Vorteile
- effizienter Handel bei geringen Kosten
- weniger Slippage
- bessere Planbarkeit
- geringerer Market Impact
Nachteile
- sehr komplex
- es gibt regulatorische Risiken
- fehlendes Berichtswesen
- geringere Preistransparenz
- Interessenskonflikte
- nicht immer der beste Preis
Vorteile von Cross Trading
- Effizienter Handel: Händler können Vermögenswerte von Kunden effektiv auf andere interessierte Kunden übertragen.
- Kostenreduzierung: Die Transaktionskosten werden durch den fehlenden Spread gesenkt.
- Geringerer Market Impact: Große Orders müssen nicht vollständig über das offene Orderbuch ausgeführt werden. Sie den Markt daher unserer Erfahrung nach potenziell weniger.
- Weniger Slippage: Käufer und Verkäufer können größere Stückzahlen zu einem vorher festgelegten Preis zusammenbringen.
- Bessere Planbarkeit: Preis und Handelsvolumen stehen bei abgestimmten Cross Trades häufig bereits vor der Ausführung fest.
Nachteile von Cross Trading
- Komplexität: Cross Trading ist eine komplexe Strategie, die sowohl fortgeschrittene Kenntnisse der Finanzmärkte als auch ausgefeilte Handelstechniken erfordert, die Sie zum Beispiel in unserer Trading.de-Ausbildung vermittelt bekommen.
- Regulatorisches Risiko: Cross Trading ist in einigen Märkten verboten oder stark reguliert, was zu rechtlichen und regulatorischen Risiken führen kann. Beim „Painting the Tape“ etwa werden abgesprochene Kauf- und Verkaufsorders dazu genutzt, einen falschen Eindruck von Handelsaktivität oder Kursbewegungen zu erzeugen. Ähnlich kritisch aus unserer Sicht sind Improper Matched Orders, bei denen quasi zeitgleich gleich große Kauf- und Verkaufsorders zu ähnlichen Preisen von abgestimmten Parteien platziert werden.
- Fehlendes Berichtswesen: Da der Handel nicht über die Börse aufgezeichnet wird, erhalten die Vertragsparteien möglicherweise nicht den aktuellen Marktpreis, der den anderen Marktteilnehmern beim regulären Börsenhandel zur Verfügung steht. Da die Aufträge nie öffentlich ausgeführt werden, sehen Sie als Trader nicht, ob im offenen Orderbuch ein besserer Preis verfügbar gewesen wär. Die Best-Execution-Prüfung übernimmt der Broker selbst.
- Geringere Preistransparenz: Vor allem bei internen oder außerbörslichen Ausführungen ist die Preisfindung weniger transparent als im offenen Orderbuch.
- Interessenkonflikte: Wenn ein Broker Käufer und Verkäufer zusammenführt, muss sichergestellt sein, dass keine Partei benachteiligt wird.
- Nicht immer der beste Preis: An einem anderen Handelsplatz könnte theoretisch eine günstigere Ausführung möglich sein. MiFID II verpflichtet Broker deshalb grundsätzlich dazu, das bestmögliche Ergebnis für den Kunden anzustreben.
Fazit: Cross Trading ist nichts für Privattrader
Cross Trading ist für private Händler nur schwer umzusetzen. Es ist weniger eine Trading-Strategie als eine besondere Form der Orderausführung. Aufgrund der starken Regularien für legale Cross Trades ist der Markt für Privatanleger streng begrenzt.
Für uns als Retail Trader spielt gezieltes Cross Trading deshalb praktisch keine Rolle. Sie sollten das Prinzip kennen, um die Funktionsweise institutioneller Märkte besser zu verstehen – als eigene Trading-Strategie müssen Sie sich damit aber normalerweise nicht beschäftigen.
Für Ihren eigenen Handel sind andere Punkte wichtiger:
- Arbeiten Sie bei weniger liquiden Märkten möglichst mit Limit Orders
- Prüfen Sie die Ausführungsgrundsätze Ihres Brokers
- Schauen Sie nach der Orderausführung auf Preis und Handelsplatz
- Gerade bei größeren Positionen sollten Sie außerdem Spread und mögliche Slippage im Blick behalten
Diese Grundregeln des Tradings lernen Sie in unserer Trading.de-Ausbildung. Wir erklären Ihnen gerne auch die Funktionalität von Cross Trading – wichtig(er) sind aber andere, grundlegende Dinge.
FAQ: Meistgestellte Fragen rund um Cross Trading
Kann jeder Händler Cross Trading anwenden?
Für private Trader ist dies kaum oder gar nicht möglich. Aufgrund strenger Regularien ist Cross Trading unserer Erfahrung nach für Privatakteure kaum realisierbar.
Was haben Arbitrage und Cross Trading miteinander zu tun?
Cross Trades werden häufig vor dem Hintergrund des Prinzips Arbitrage ausgeführt. Beim Cross Trading steht die Ausführung zweier gegenläufiger Orders im Mittelpunkt. Beim Arbitrage-Handel versuchen Sie, Preisunterschiede zwischen verschiedenen Märkten auszunutzen.


ist es legal am jahresnde bezahlte kest,durch verlustaktien bezahlte kest rückzuhohlen mfg schatzer